Una factura simplificada es la que sustituyó al antiguo tique: lleva menos datos que una completa y se puede usar hasta 400 € con IVA, o hasta 3.000 € en ventas al por menor como las de una tienda de ropa. Sus límites y datos están en los artículos 4 y 7 del Real Decreto 1619/2012.
Si tienes una tienda, es lo que imprime tu caja cuando vendes a una clienta en el mostrador. Aquí tienes cuándo puedes usarla, qué tiene que poner, cuándo se queda corta y qué hacer si te piden otra cosa. Para las facturas que te hace tu proveedor, ve a la guía de la factura con recargo de equivalencia; para el paso a paso de una factura completa, a cómo hacer una factura.
¿Qué es una factura simplificada?
Es una factura de pleno derecho con menos datos: no necesita el nombre ni el domicilio de quien compra, y el IVA puede ir incluido en el precio. El reglamento en vigor desde el 1 de enero de 2013 la creó en lugar del tique.
El artículo 4 del Real Decreto 1619/2012 dice que la obligación de facturar «podrá ser cumplida» con ella en los supuestos que enumera. El Diccionario panhispánico del español jurídico la define como la «factura que exige menos requisitos que la ordinaria». Por eso la frase «no tengo factura, solo el tique» ya casi nunca es exacta: lo que da tu caja suele ser una factura simplificada, aunque en la tienda todo el mundo siga llamándolo tique.
¿Cuándo se puede emitir una factura simplificada?
En tres casos: cuando el importe no pasa de 400 € con IVA, cuando es una factura rectificativa y, hasta 3.000 € con IVA, en una lista de actividades que incluye las ventas al por menor.
Caso | Límite con IVA | Lo que supone sin IVA, al 21 % |
|---|---|---|
Cualquier operación permitida | 400 € | 330,58 € de base y 69,42 € de IVA |
Venta al por menor a una clienta final | 3.000 € | 2.479,34 € de base y 520,66 € de IVA |
Venta en ambulancia, como un puesto de mercadillo | 3.000 € | 2.479,34 € de base y 520,66 € de IVA |
Venta a domicilio de la clienta | 3.000 € | 2.479,34 € de base y 520,66 € de IVA |
Factura rectificativa | Sin límite de importe en la norma | Corrige otra factura |
La Agencia Tributaria repite esos supuestos y añade el matiz clave de la venta al por menor: es aquella en la que el destinatario no actúa como empresario o profesional. Por eso el límite de 3.000 € no te sirve para vender a otra tienda: con una empresa como destinataria rige, como mucho, el de 400 €. Los puestos tienen más detalle en la guía de ropa para mercadillos.
¿Qué datos lleva una factura simplificada?
Siete, los del artículo 7.1: número y serie, fecha de expedición, fecha de la operación si es otra, tu NIF y nombre, qué se vende, tipo de IVA y total. Son menos que en una factura completa porque no identifica a quien compra.
Número y, si la usas, serie. Correlativos, sin huecos.
Fecha de expedición. El día del tique.
Fecha de la operación. Solo si es distinta, o la de un pago anticipado.
NIF y nombre o razón social de quien factura. El nombre completo, no el comercial.
Tipo de bienes. Basta con identificar lo vendido, por ejemplo «camisa».
Tipo de IVA. 21 %, con la opción de añadir «IVA incluido».
Contraprestación total. El importe que paga la clienta.
Si vendes en el mismo tique productos con tipos de IVA diferentes, el artículo 7 pide además separar la base de cada uno. En una tienda de ropa es raro, porque casi todo va al 21 %. Lo que el artículo sí exige es que, si emites simplificadas y completas en el mismo año natural, cada tipo vaya en su serie.
¿Cómo queda un tique de una tienda de ropa?
Con 6 líneas basta, porque la fecha de la operación coincide con la de expedición: serie y número, fecha, tu NIF y nombre, la prenda, el tipo de IVA y el total. Los importes son inventados.
Línea del tique | Ejemplo |
|---|---|
Serie y número | T2027-0158 |
Fecha de expedición | 3 de julio de 2027 |
NIF y nombre | El de tu alta en Hacienda |
Descripción | 1 camisa de manga corta |
Tipo de IVA | 21 %, IVA incluido |
Total | 35,00 € |
No hace falta desglosar los 6,07 € de IVA que contienen esos 35,00 €, porque en un tique a una particular el impuesto va dentro del precio. Muchas cajas lo imprimen igualmente, y no pasa nada: el mismo artículo 7 permite añadir otras menciones. Cómo se saca esa cifra lo cuenta la guía del IVA de la ropa.
¿En qué se diferencia de una factura completa?
En que no identifica a quien compra, no separa la cuota de IVA y describe menos la venta. Una factura completa añade esos datos y, por eso, le permite a una empresa deducir el impuesto sin pedir nada más.
Dato | Completa, artículo 6 | Simplificada, artículo 7 |
|---|---|---|
Número, serie y fecha | Sí | Sí |
NIF y nombre de quien factura | Sí | Sí |
Domicilio de quien factura | Sí | No |
Nombre de quien compra | Sí | No |
NIF y domicilio de quien compra | Sí | Solo si lo pide para deducir o para un derecho tributario |
Descripción | Con unidades y precio unitario sin IVA | El tipo de bienes |
Tipo de IVA | Sí | Sí, puede poner «IVA incluido» |
Cuota de IVA separada | Sí | Solo en el mismo caso del NIF |
¿Se puede deducir el IVA con una factura simplificada?
Sí, si lleva el NIF y el domicilio de quien compra y la cuota de IVA separada. Sin esos 3 datos no sirve para deducir, aunque el importe sea pequeño y se pague con tarjeta de empresa.
El artículo 7.2 obliga a añadirlos cuando el destinatario es un empresario o profesional y lo exige, y el 7.3 hace lo mismo con un particular que los necesite para ejercer un derecho tributario. La Agencia Tributaria llama a esas facturas «simplificadas cualificadas». Es la respuesta a una duda habitual: una tienda que compra material para el negocio y solo tiene el tique en la mano no puede deducir ese IVA hasta que le pongan sus datos. Si estás en recargo de equivalencia, en cambio, no deduces en ningún caso.
¿Qué es un tique y qué es un justificante de tarjeta?
El tique es el nombre de andar por casa de la factura simplificada; el justificante del datáfono solo prueba el pago. Este último no suele llevar serie ni tipo de IVA, así que no sustituye a una factura.
Por eso conviene grapar los dos en una devolución. Si una clienta vuelve solo con el resguardo de la tarjeta, puedes buscar la venta por fecha e importe y, si la encuentras, atender el cambio con la copia de tu factura simplificada. La obligación de guardar esas copias es tuya, como explica más abajo el apartado de conservación.
¿Qué hacer si una clienta te pide una factura completa?
Hazla, con sus datos, y deja constancia de qué tique sustituye. No es una rectificativa si el tique estaba bien hecho: el artículo 15.6 lo trata como una sustitución o canje.
Pide el tique original y localiza su número.
Recoge el nombre, el NIF y el domicilio de quien la pide.
Emite la factura en tu serie de completas, con la cuota de IVA separada.
Cita en ella el número de la factura simplificada que sustituye.
Guarda los dos documentos juntos, para no contar la venta dos veces.
Si el comprador es una empresa, tienes hasta antes del día 16 del mes siguiente para expedirla, como dice el artículo 11. Si la factura original tenía un error, entonces sí toca una rectificativa, con el artículo 15 y en su propia serie.
¿Y si tu tienda está en recargo de equivalencia?
No estás obligada a emitirla por tus ventas a particulares, salvo las excepciones: venta a una empresa, cliente que la exige para un derecho tributario o tributación en estimación directa. Y nunca lleva el 5,2 % de recargo.
La exención está en el artículo 3.1.b del reglamento, y la Agencia Tributaria precisa que quien tributa en el IRPF por estimación directa factura todas sus operaciones, y que puede usar la simplificada hasta 3.000 € con IVA en las ventas al por menor. Si esos tiques salen de un programa o de una caja, Verifactu puede afectarte aunque estés en recargo: lo explica la guía de Verifactu y recargo de equivalencia. El régimen completo está en la del recargo de equivalencia.
¿Cuándo no se puede usar una factura simplificada?
Cuando superas los límites y en las operaciones que excluye el artículo 4.4: ventas a otro Estado miembro y ciertas ventas a distancia, entre otras. Para esas y para las empresas que deducen, haz una factura completa.
Una clienta compra por 3.200 € con IVA: pasa de 3.000 € y necesita factura completa.
Otra tienda te compra 500 € con IVA: no es venta al por menor y pasa de 400 €, así que también.
Vendes por internet a Francia: la entrega a otro Estado miembro puede quedar fuera; consúltalo con tu gestoría.
Una clienta de tu tienda online en Madrid gasta 80 €: sirve la simplificada.
¿Cuánto tiempo hay que guardar las facturas simplificadas?
Tantos años como las completas: el artículo 19 obliga a conservar las copias durante el plazo de la Ley General Tributaria, 4 años, y el Código de Comercio alarga a 6 los justificantes del negocio.
El reglamento habla de «copias o matrices», de modo que basta con que la caja guarde el registro de cada tique si se puede leer y copiar. Haz una copia de seguridad antes de cambiar de TPV, porque el registro antiguo no siempre pasa al sistema nuevo.
¿Qué factura te hace Boteli cuando compras?
Una factura por pedido a nombre de tu tienda, con tus datos, porque compras como negocio. Separa el 21 % de IVA y, si estás en ese régimen, el recargo del 5,2 %, y es la que debes guardar como justificante.
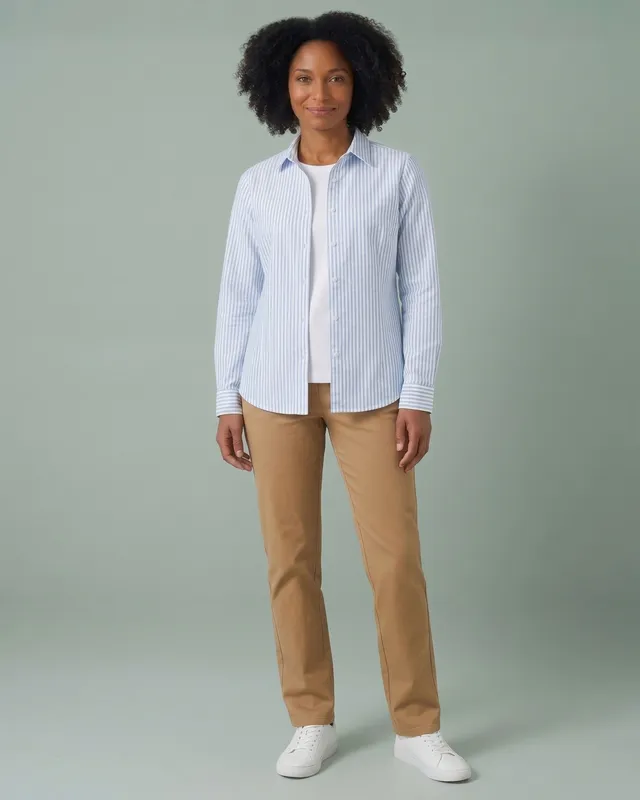
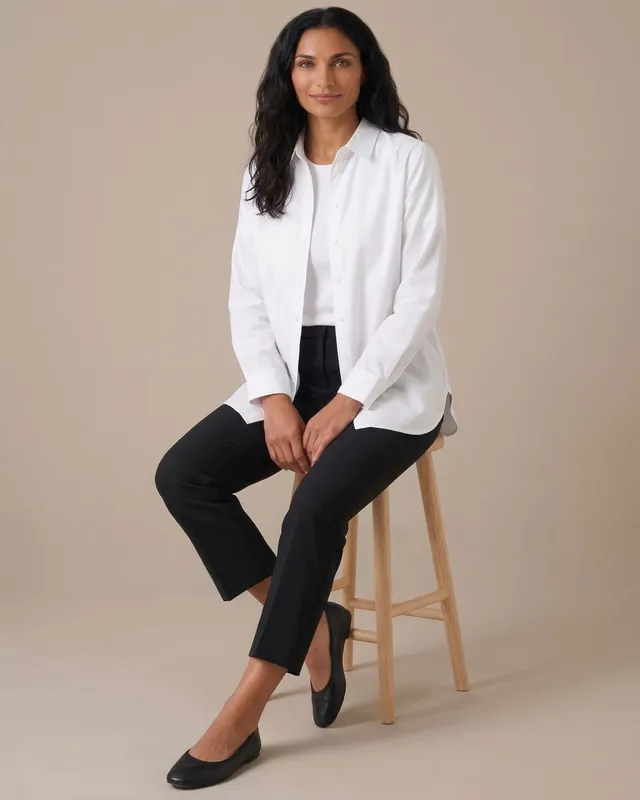
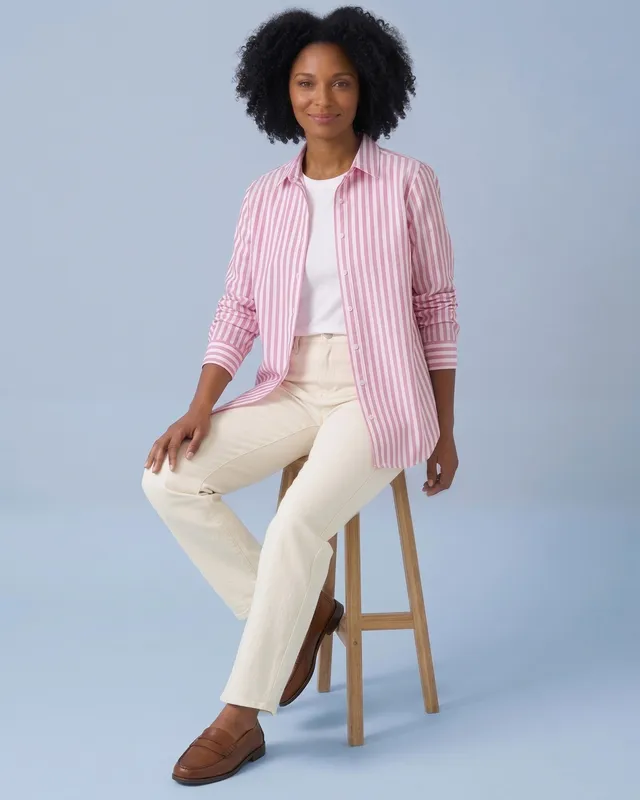
Aquí no aplica la simplificada: lo que vendes tú es lo que irá con tique. Así son 6 modelos de camisas, con los datos que puedes copiar en tu caja para que cada tique identifique la prenda:
Modelo | Rótulo de la foto | Tallas | Piezas por pack |
|---|---|---|---|
Oxford | 40 a 50 | 12 | |
Oxford | S a XL | 12 | |
Oxford | S a XL | 12 | |
Sarga viscosa e lino | 40 a 50 | 12 | |
Piqué | 40 a 50 | 12 | |
Tencel | 40 a 50 | 12 |
Hay más en Camisas Oxford, Lino y viscosa y camisas al por mayor. Para ver precios y stock, pide el alta con tu CIF o NIF; revisamos cada solicitud y te avisamos por correo. Los pedidos salen en 24 a 48 horas laborables desde que llega la transferencia.
Revisión editorial de Boteli: 4 de noviembre de 2026.
Preguntas frecuentes
¿Una factura simplificada es lo mismo que un tique?
En la práctica, sí. El reglamento de 2012 eliminó los antiguos tiques como documento sustitutivo y creó la factura simplificada en su lugar, de modo que lo que imprime la caja de una tienda suele serlo si lleva número, fecha, NIF, descripción, tipo de IVA y total. El resguardo del datáfono no cuenta: solo prueba que se ha pagado.
¿Qué es una factura simplificada cualificada?
Es una factura simplificada a la que se han añadido el NIF y el domicilio de quien compra y la cuota de IVA separada, como piden los apartados 2 y 3 del artículo 7. La Agencia Tributaria usa ese nombre en sus libros registro. Con esos datos, una empresa ya puede deducir el IVA soportado, siempre que cumpla el resto de requisitos.
¿Qué dice una factura simplificada sobre el IVA?
Tiene que mostrar el tipo aplicado, por ejemplo el 21 %, y puede añadir la expresión «IVA incluido». No está obligada a separar la cuota salvo que quien compra lo exija para deducir o para un derecho tributario. Si en un mismo tique hay productos con tipos de IVA distintos, debe separar además la base de cada uno.
¿Una factura simplificada lleva el nombre del cliente?
No hace falta. A diferencia de la factura completa, no identifica a quien compra, salvo que sea una empresa o un profesional que lo pida, o un particular que lo necesite para un derecho tributario. En esos casos se añaden su NIF y su domicilio; el nombre no es obligatorio en la norma, pero ayuda a evitar confusiones más adelante.
¿Puedo emitir simplificadas y completas el mismo año?
Sí, y es lo habitual en una tienda, pero el artículo 7.1 obliga a llevarlas en series separadas durante ese año natural. Una forma sencilla es reservar una letra para cada serie, como T para los tiques y A para las completas, y añadir el año delante del número correlativo. Así nunca se mezclan ni se repiten números.
¿Sirve una factura simplificada para un cambio o una devolución?
Sí, como prueba de la compra, que es lo que suele pedir una tienda. Si devuelves el dinero, la venta queda corregida y debes documentarlo; el artículo 4 permite que la rectificativa sea también simplificada, citando de forma expresa la factura original y lo que cambia. Marca el plazo en tu política de cambios y pide siempre el tique.