El recargo de equivalencia es un régimen especial del IVA para comerciantes minoristas que son personas físicas o comunidades de bienes. Tu proveedor te cobra el 21 % de IVA y, aparte, un 5,2 % de recargo en la ropa; a cambio, no presentas declaraciones de IVA por esas ventas.
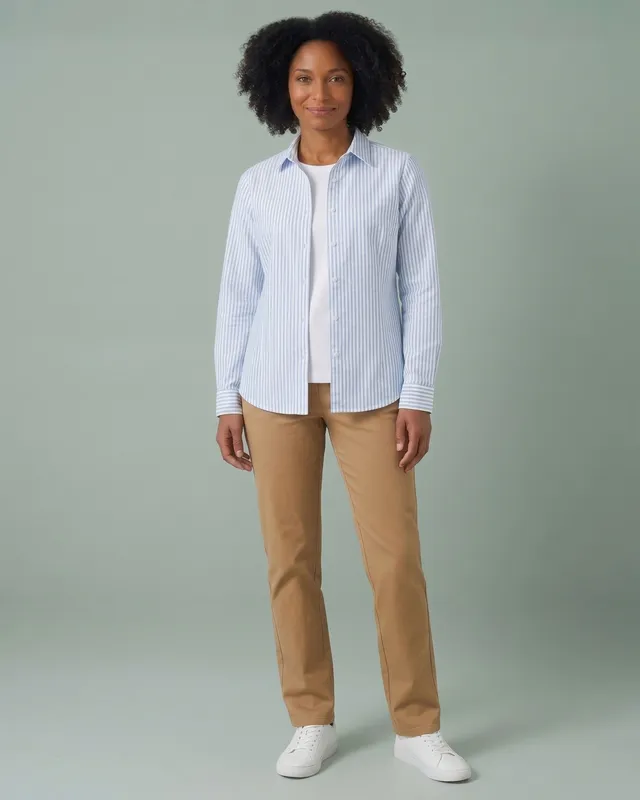
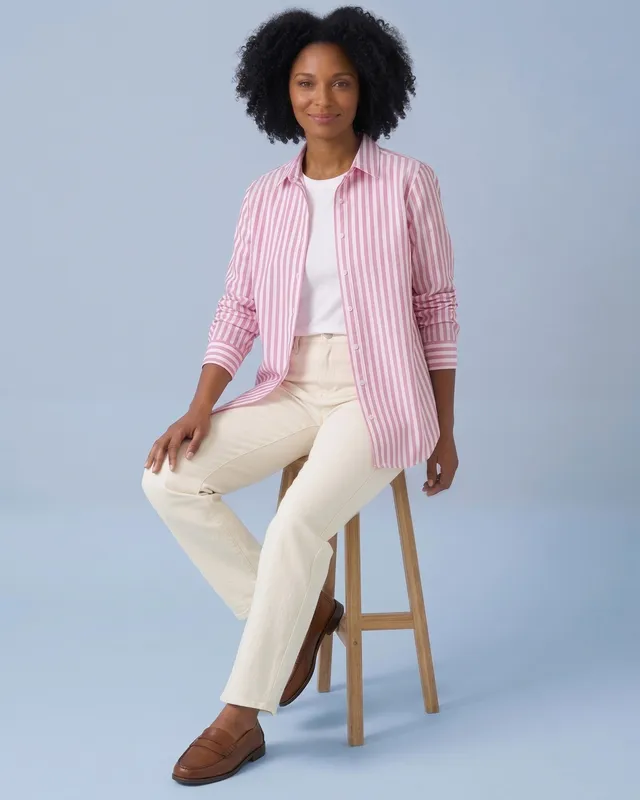
Lo regulan los artículos 148 a 163 de la Ley 37/1992 del IVA. No siempre está claro si una tienda está en este régimen; por eso el alta de Boteli incluye la respuesta «no lo sé». Esta guía te explica quién lo aplica, cuánto suma, cómo se calcula y qué tiene que poner la factura.
¿Quién tiene que aplicar el recargo de equivalencia?
Lo aplica el comerciante minorista que es persona física, y también la comunidad de bienes o la sociedad civil sin objeto mercantil formada solo por personas físicas. Una tienda constituida como sociedad limitada o anónima nunca está en este régimen.
La ley considera minorista a quien vende de forma habitual sin transformar la mercancía y, además, el año anterior vendió más del 80 % a consumidores finales (artículo 149). Si acabas de abrir y no tienes ventas del año anterior, cuenta que figures como minorista en el Impuesto sobre Actividades Económicas.
Para una tienda de ropa, el resumen práctico cabe en cuatro comprobaciones:
Eres autónomo o una comunidad de bienes cuyos miembros son todos personas físicas.
Revendes las prendas tal como las compras, sin confeccionarlas ni transformarlas.
Más del 80 % de lo que vendiste el año pasado fue a particulares.
Tus artículos no están en la lista de excluidos: vehículos, joyas, arte, bienes usados o prendas de piel de lujo, entre otros.
La ropa corriente no está excluida. La Agencia Tributaria solo deja fuera las prendas confeccionadas con pieles de carácter suntuario, y aclara que las de piel corriente o de imitación sí entran.
¿Es obligatorio o se puede elegir?
Es obligatorio. El artículo 148 dice que el régimen «se aplicará» a los minoristas que cumplen los requisitos, así que no es una opción que pidas ni que puedas rechazar mientras los cumplas.
Lo que sí cambia de una tienda a otra es la forma jurídica. Dos amigas que abren una boutique como comunidad de bienes entran en recargo; si la misma boutique se constituye como sociedad limitada, compra con el IVA normal y presenta sus declaraciones trimestrales. Por eso conviene decidir la forma de la empresa sabiendo qué régimen de IVA trae consigo.
¿Cuánto es el recargo de equivalencia?
Depende del tipo de IVA del artículo que compras. En la ropa, que lleva el 21 % de IVA, el recargo es del 5,2 %; en los productos al 10 % es del 1,4 %, y en los del 4 %, del 0,5 %.
Tipo de IVA del producto | Recargo de equivalencia | Qué significa para tu tienda |
|---|---|---|
21 % (tipo general) | 5,2 % | Ropa, calzado y complementos de moda |
10 % (tipo reducido) | 1,4 % | Solo si vendes artículos de ese tipo |
4 % (tipo superreducido) | 0,5 % | Solo si vendes artículos de ese tipo |
0 % | 0 % | Sin recargo |
Labores del tabaco | 1,75 % | Régimen propio de los estancos |
Los tipos están en el artículo 161 de la ley y la Agencia Tributaria los repite en su página sobre el régimen. La base sobre la que se calcula es la misma que la del IVA (artículo 160). Por qué la ropa va al tipo general, y si alguna prenda se libra, lo detalla la guía del IVA de la ropa.
¿Cómo se calcula? Un ejemplo con un pedido de ropa
Multiplica la base por 0,21 para el IVA y por 0,052 para el recargo, y suma las tres cifras. Con 100 € de base pagas 21 € de IVA y 5,20 € de recargo: 126,20 € en total.
Así queda un pedido de camisas en Boteli, con y sin recargo. La base es el importe de los packs sin impuestos; con 100 € o más de productos sin IVA, los portes son gratis.
Concepto | Tienda en recargo | Tienda sin recargo |
|---|---|---|
Packs de camisas (base sin IVA) | 300,00 € | 300,00 € |
IVA 21 % | 63,00 € | 63,00 € |
Recargo de equivalencia 5,2 % | 15,60 € | — |
Portes (desde 100 € sin IVA) | 0,00 € | 0,00 € |
Total del pedido | 378,60 € | 363,00 € |
La diferencia, 15,60 €, no la recuperas después. Es el coste del régimen, y por eso hay que meterla en el precio de venta: calcula tu margen sobre lo que pagas de verdad, base más IVA más recargo. Cómo llevarlo a la etiqueta, con el mismo margen en recargo y en régimen general, lo explica la guía de cómo calcular el precio de venta.
Si ya sabes cuál es tu régimen, indícalo al darte de alta como tienda en Boteli.
¿Qué gana y qué pierde una tienda en recargo de equivalencia?
Ganas sencillez: no haces declaraciones trimestrales de IVA ni llevas libros de IVA por esa actividad. A cambio, pagas un 5,2 % más al comprar, no lo recuperas y no puedes deducir el IVA de tus compras.
A favor: no presentas el modelo de IVA trimestral por las ventas de la tienda (artículo 154).
A favor: no llevas libros registro de IVA si no tienes otras actividades.
En contra: el 5,2 % sube el coste de cada prenda que compras.
En contra: el IVA de tus gastos, como el alquiler del local o los muebles, tampoco se deduce en la parte que dedicas a esta actividad.
La lógica del régimen es sencilla: Hacienda cobra por adelantado, a través de tu proveedor, el IVA que generaría tu margen. Tú vendes a tus clientas con el IVA incluido en el precio, pero no lo ingresas; ya lo pagó el recargo.
¿Qué tiene que poner la factura de tu proveedor?
Tu proveedor debe hacerte una factura aparte para las compras con recargo, con el tipo aplicado y el importe del recargo, además del IVA. Así lo exige la Agencia Tributaria en sus obligaciones de facturación.
Para que te lo aplique, primero tienes que decírselo. El artículo 163 obliga a las tiendas que no son sociedades mercantiles a acreditar ante sus proveedores si están o no en recargo. Si compras a varios mayoristas, comunícalo en cada alta; si no lo haces, uno te facturará con recargo y otro sin él, y el problema aparecerá cuando cuadres las cuentas.
Al revisar cada factura, comprueba estos datos:
Tu nombre o razón social y tu NIF, tal como figuran en Hacienda.
La base imponible de las prendas, sin impuestos.
El IVA al 21 % y su importe.
El recargo al 5,2 % y su importe, en línea propia.
El total, que debe ser la suma de los tres conceptos más los portes, si los hay.
Cada uno de esos datos, con un ejemplo y qué hacer si la factura llega mal, está en la guía de la factura con recargo de equivalencia. Si buscas mayorista y quieres saber qué más pedirle antes del primer pedido, lo explicamos en la guía sobre cómo elegir proveedores de ropa de mujer.
¿Tienes que hacer facturas a tus clientas?
Por lo general no: en recargo de equivalencia no tienes que facturar las ventas al público. Hay excepciones, como cuando la compradora es una empresa o una profesional y te pide factura.
La Agencia Tributaria añade un matiz importante: si en el IRPF tributas por estimación directa, tienes que expedir facturas de todas tus operaciones aunque estés en recargo. En las ventas al por menor puedes hacer factura simplificada, el antiguo tique, cuando el importe no pasa de 3.000 euros con IVA incluido. Cuando esas facturas salen de un programa informático entra en juego Verifactu; la guía de Verifactu y recargo de equivalencia aclara en qué casos y desde cuándo.
¿Qué declaraciones presentas si estás en recargo?
Por las ventas de tu tienda, ninguna declaración de IVA. Solo presentas el modelo 309 en casos concretos, como cuando compras mercancía a un proveedor de otro país de la Unión Europea.
En esa compra intracomunitaria el proveedor extranjero no te cobra el IVA español, así que lo declaras tú, junto con el recargo, en ese modelo 309. Si un día devuelves el IVA a viajeros de fuera de la Unión, el modelo es el 308. Las obligaciones formales del régimen están resumidas en la sede de la Agencia Tributaria. El IRPF, en cambio, sigue igual: el recargo solo afecta al IVA.
¿Qué pasa al entrar o al salir del régimen?
Al entrar, pagas el IVA y el recargo sobre el valor de compra de las existencias que tengas en el inventario. Al salir porque dejas de cumplir los requisitos, puedes deducir esas mismas cuotas sobre tu stock.
Lo regula el artículo 155. Un caso típico: una persona autónoma con tienda en recargo crea una sociedad limitada y le pasa el negocio. Antes de dar el paso, haz inventario de las prendas que tienes y valóralas a precio de compra; esa cifra decide cuánto se regulariza. Es el momento de sentarse con tu gestor.
¿Cómo funciona el recargo de equivalencia en Boteli?
Al darte de alta te preguntamos si tu tienda está en recargo de equivalencia, con tres respuestas: sí, no o no lo sé. Si no lo sabes, lo miramos con tu CIF, y al activar la cuenta confirmamos el régimen.
Desde ese momento tu cuenta lo indica y cada pedido muestra el desglose antes de confirmarlo: productos, portes, IVA y, en tu caso, el 5,2 % de recargo. La factura lleva el recargo en una línea aparte. Los precios de la tienda se ven sin IVA, y los portes son gratis cuando los productos suman 100 € sin IVA; el recargo no cuenta para llegar a esa cifra.
Paso | Qué haces | Qué hace Boteli |
|---|---|---|
1. Alta | Das tu CIF o NIF y marcas sí, no o no lo sé | Revisa la solicitud a mano |
2. Activación | Recibes un email | Confirma si aplica el 5,2 % |
3. Pedido | Eliges packs completos, sin mínimo | Muestra IVA y recargo antes de confirmar |
4. Pago y envío | Pagas por transferencia | El pedido sale en 24–48 horas laborables |
5. Factura | La guardas para tu gestor | Recargo en línea aparte |
Las camisas que más se piden van en packs de 12 unidades: la camisa clásica H201, la camisa Oxford H501 o la camisa Oxford de rayas H503, y tienes más en la sección de camisas Oxford. Entre las de temporada están la camisa de viscosa y lino estampada XB3120, la camisa piqué de rayas M962 y la camisa vaquera de tencel Z002S. Todas están en la sección de camisas al por mayor; la XB3120 también en Lino y viscosa, y la Z002S en camisas vaqueras.
Si vas a comprar en persona, en la guía para comprar en Cobo Calleja te contamos qué llevar a los almacenes, recargo incluido.
¿Cuándo debes consultar a tu gestor?
Siempre que dudes de si cumples el requisito del 80 %, cuando cambies de forma jurídica o cuando empieces a vender a empresas o por internet. Esta guía resume la ley; no es asesoramiento fiscal para tu caso.
Lleva a esa cita tus ventas del último año separadas entre particulares y empresas, tu alta en el censo y las facturas de tus proveedores. Con eso, tu gestor o asesor confirma el régimen en minutos y te dice si debes regularizar algo. Para quien aún va a abrir su tienda, el alta censal, el epígrafe del IAE y el alta en autónomos están en la guía para comprar ropa al por mayor para vender.
Cuando lo tengas claro, entra en la tienda de Boteli, elige tus packs y deja que el pedido haga las cuentas: IVA, recargo y portes aparecen antes de pagar. Los packs se piden completos, no hay pedido mínimo y puedes pedir la devolución de packs sin usar en 14 días naturales desde que los recibes.
Revisión editorial de Boteli: 3 de noviembre de 2026.
Preguntas frecuentes
¿Es obligatorio el recargo de equivalencia?
Sí. Si eres minorista persona física, o una comunidad de bienes de personas físicas, y cumples los requisitos de la Ley del IVA, el régimen se aplica sin que lo pidas y no puedes renunciar a él. Una sociedad limitada o anónima queda siempre fuera. Si dudas de si cumples el requisito del 80 % de ventas a particulares, confírmalo con tu gestor.
¿Cómo sé si estoy en recargo de equivalencia?
Mira tres cosas: si tu tienda es autónoma o comunidad de bienes, si revendes sin transformar y si el año pasado vendiste más del 80 % a particulares. Si las tres se cumplen, estás en recargo. Tus facturas de compra también lo delatan: llevan el 5,2 % aparte. En Boteli, si marcas «no lo sé» al darte de alta, lo comprobamos con tu CIF.
¿El recargo de equivalencia es deducible?
No en el IVA: lo pagas al proveedor y no lo recuperas, igual que el IVA de tus compras para esa actividad. Por eso conviene sumarlo al coste de cada prenda antes de fijar el precio de venta. Cómo encaja ese gasto en tu IRPF depende de tu forma de tributar; esa parte la tiene que confirmar tu gestor.
¿Una sociedad limitada puede estar en recargo de equivalencia?
No. La ley solo aplica el recargo en las ventas a minoristas que no sean sociedades mercantiles, así que una tienda que funciona como S.L. o S.A. compra con el IVA normal y presenta sus declaraciones trimestrales. Si tu tienda está en recargo y pasas el negocio a una sociedad, tendrás que regularizar el IVA de tus existencias.
¿Qué recargo lleva la ropa?
El 5,2 %, porque la ropa paga el tipo general de IVA, el 21 %. Sobre una base de 200 € en camisas, la factura suma 42 € de IVA y 10,40 € de recargo, en total 252,40 €. Los otros tipos de recargo, el 1,4 % y el 0,5 %, son para productos con IVA reducido y no afectan a la moda.
¿Tengo que hacer facturas si estoy en recargo de equivalencia?
Por tus ventas al público, en general no. Sí debes hacerlas cuando quien compra es una empresa o un profesional y te las pide, y en otros casos que fija la Agencia Tributaria. Si tributas en el IRPF por estimación directa, tienes que facturar todas tus operaciones; en ventas al por menor basta la factura simplificada hasta 3.000 euros.
¿Se puede estar en recargo de equivalencia y en estimación directa?
Sí. El recargo es un régimen del IVA y la estimación directa es una forma de calcular el rendimiento en el IRPF, así que pueden ir juntos. La consecuencia práctica es que tendrás que emitir facturas por tus ventas aunque estés en recargo. Cuál de las modalidades del IRPF te toca, y si te conviene cambiar, es una decisión para tu gestor.