Una factura con recargo de equivalencia es la que te emite tu proveedor si tu tienda está en ese régimen. Debe ir aparte y poner, además de los datos de cualquier factura, el 21 % de IVA y el recargo, un 5,2 % en la ropa, con su importe: lo exige el artículo 16.4 del Real Decreto 1619/2012.
Esta guía trata solo del papel: qué datos lleva la factura, cómo se calcula, qué hacer si llega mal y qué cambia con la factura electrónica. Si aún no sabes si tu tienda está en recargo, o qué ganas y pierdes con él, empieza por la guía del recargo de equivalencia.
¿Qué es una factura con recargo de equivalencia?
Es la factura de compra de un comercio minorista en recargo: el mayorista cobra el IVA y, encima, el recargo, y los dos importes tienen que verse en el documento. Es la forma legal de cobrarlo.
La Ley 37/1992 del IVA obliga al proveedor a repercutir el recargo «en la forma establecida en el artículo 88», y ese artículo exige hacerlo mediante factura y con la cuota separada de la base. La base del recargo es la misma que la del IVA (artículo 160) y el tipo general es el 5,2 % (artículo 161).
El Reglamento de facturación lo concreta en su artículo 16.4: quien vende con recargo debe «expedir facturas separadas para documentar dichas entregas, consignando en ellas el tipo del recargo que se haya aplicado y su importe». Es lo que distingue a estas facturas; el resto de datos es común a todas.
¿Qué datos tiene que llevar?
Los nueve datos del artículo 6.1 del reglamento que afectan a una compra de ropa, más el recargo. Si falta alguno, la factura no está completa y puedes pedir que la corrijan.
Dato | Lo que pide el reglamento | Qué revisar |
|---|---|---|
Número y serie | Letra a: numeración correlativa en cada serie | Que no se repita; las rectificativas van en serie propia |
Fecha de expedición | Letra b | Que encaje con la fecha del pedido |
Nombre o razón social de las dos partes | Letra c | Tu nombre como figura en tu alta en Hacienda |
NIF | Letra d: el del proveedor y, en ventas entre empresas, el tuyo | Que tu NIF esté bien escrito |
Domicilios | Letra e: el del proveedor y el tuyo | Tu domicilio fiscal o el de la tienda |
Descripción | Letra f: datos para la base, precio unitario sin impuesto y descuentos | Modelos, unidades y precio por unidad |
Tipo de IVA | Letra g | 21 % en la ropa |
Cuota de IVA | Letra h: consignada por separado | Base por 0,21 |
Fecha de la operación | Letra i: si no coincide con la de expedición | Fecha de envío o de entrega |
Recargo | Artículo 16.4: tipo aplicado e importe | 5,2 % y su importe en línea propia |
No hace falta una frase especial como «régimen de recargo de equivalencia». El reglamento pide menciones literales para otros regímenes, como el criterio de caja o los bienes usados, pero para el recargo le basta con el tipo y el importe.
¿Cómo se calcula el recargo en una factura?
Sobre la misma base que el IVA: base por 0,21 da el IVA, base por 0,052 da el recargo, y el total es la suma de los tres importes. Se redondea a céntimos.
Un modelo de factura con números de ejemplo, que no son precios de ningún proveedor: 12 camisas a 7,00 € la unidad y unos portes de 6,00 €.
Concepto | Unidades | Precio unitario sin IVA | Importe |
|---|---|---|---|
Camisa, pack de 12 | 12 | 7,00 € | 84,00 € |
Portes | 1 | 6,00 € | 6,00 € |
Base imponible | 90,00 € | ||
IVA 21 % | 18,90 € | ||
Recargo de equivalencia 5,2 % | 4,68 € | ||
Total | 113,58 € |
Los portes que factura el proveedor forman parte de la base: el artículo 78 de la ley incluye en ella los «portes y transporte», así que también llevan IVA y recargo. Con un pedido mayor, por ejemplo 36 camisas a 7,00 €, la cuenta sería 252,00 € de base, 52,92 € de IVA y 13,10 € de recargo: 318,02 € en total.
¿Por qué tiene que ir en una factura aparte?
Porque la ley quiere separar lo que compras para revender en recargo de todo lo demás. Si en el mismo pedido entra algo que no vas a vender, va en otra factura y sin recargo.
Mercancía para revender: camisas, pantalones o vestidos de tu tienda llevan IVA y recargo.
Material que no revendes: perchas, bolsas o un maniquí no llevan recargo, porque el artículo 157 lo excluye en bienes que «no sean objeto de comercio por el adquirente».
Otra actividad: si además tienes un negocio que no está en recargo, el artículo 16.4 te obliga a tener sus compras en facturas diferentes.
Ojo con el material sin recargo: el IVA de esas compras tampoco lo deduces, porque el artículo 154 prohíbe deducir las cuotas de bienes usados en la actividad en recargo.
¿Qué tienes que hacer tú para recibirla bien?
Decir a cada proveedor, por escrito, si estás o no en recargo. El artículo 163 de la ley te obliga a acreditarlo, y sin ese dato el mayorista no sabe qué factura hacerte.
Lo práctico es hacerlo al darte de alta como cliente. En Boteli el alta pregunta si tu tienda está en recargo y la confirmación llega al activar la cuenta; desde entonces cada pedido muestra el recargo antes de pagar. Si cambias de forma jurídica, por ejemplo de autónoma a sociedad limitada, avisa a todos tus proveedores: una sociedad mercantil nunca recibe facturas con recargo.
¿Pones recargo en las facturas que haces a tus clientas?
No, nunca. El artículo 154 de la ley dice que el minorista en recargo repercute a sus clientes el IVA de la venta «sin que, en ningún caso, puedan incrementar dicho porcentaje en el importe del recargo de equivalencia».
Además, por tus ventas en la tienda no estás obligada a emitir factura, salvo excepciones. El artículo 3.1.b del reglamento te exime, pero el artículo 2.2.a te obliga cuando el comprador es una empresa o un profesional, o cuando la clienta te la exige para un derecho fiscal. La Agencia Tributaria añade que, si tributas en el IRPF por estimación directa, debes facturar todas tus ventas a efectos de ese impuesto. En esas facturas pones el 21 % de IVA y ningún recargo. Cómo se saca ese impuesto del precio de una prenda lo explica la guía del IVA de la ropa.
¿Cuándo tiene que llegarte la factura?
Antes del día 16 del mes siguiente al devengo del IVA. Es el plazo del artículo 11 del reglamento cuando el comprador es una empresa o un autónomo que actúa como tal.
El devengo es la entrega de la mercancía o, si pagas por adelantado, el cobro de ese pago, como dice el artículo 75 de la ley. Por eso, cuando pagas por transferencia antes del envío, la factura puede indicar la fecha del pago si no coincide con la de expedición. Pide la factura con cada pedido y no al final del trimestre: así compruebas el recargo mientras recuerdas lo que compraste.
¿Qué hacer si la factura llega sin recargo o con un error?
Pedir una factura rectificativa. El artículo 15 del reglamento obliga a emitirla cuando la original no cumple los requisitos o cuando las cuotas se calcularon mal.
Comprueba que tu proveedor sabe que estás en recargo; si no lo sabía, envíale tu acreditación.
Pídele por escrito la rectificativa, con el número de la factura original.
Revisa que la nueva factura vaya en su serie de rectificativas y explique qué corrige.
Guarda las dos facturas juntas.
No lo dejes pasar: el artículo 88 de la ley fija que el proveedor pierde el derecho a repercutir un impuesto cuando ha pasado un año desde su devengo. Si dudas de cómo afecta a tus cuentas, consúltalo con tu gestor.
¿Cuánto tiempo hay que guardar las facturas recibidas?
Cuatro años a efectos fiscales y seis a efectos mercantiles, así que guárdalas seis. El reglamento manda conservarlas durante el plazo de la Ley General Tributaria, cuyo artículo 66 fija en cuatro años la prescripción de las deudas tributarias.
El Código de Comercio, en su artículo 30, obliga a todo empresario a conservar los justificantes de su negocio durante seis años desde el último asiento. Guarda las facturas en papel o en digital, ordenadas por fecha y proveedor.
¿Cómo se anota una factura recibida con recargo?
Por su importe total. Como en recargo no deduces ni el IVA ni el recargo, los dos forman parte de lo que te ha costado la mercancía, y así se anotan como gasto.
Es el mismo criterio del Plan General de Contabilidad: «El IVA soportado no deducible formará parte del precio de adquisición». Además, el reglamento del IVA, en su artículo 61, te libera de llevar libros de IVA si solo vendes en recargo. Ese coste total es la cifra que debes usar para calcular el precio de venta, como explicamos en la guía de cómo calcular el precio de venta.
¿Cambia algo con la factura electrónica?
Sí, pero no todavía. La factura electrónica entre empresas será obligatoria por fases, y la de los programas de facturación tiene su propio calendario.
Factura electrónica entre empresas: el Real Decreto 238/2026 la aplica 12 meses después de la orden que regula la solución pública, en vigor desde el 6 de octubre de 2026, para quien facture más de 8 millones de euros, y 24 meses después para el resto.
Programas de facturación (Verifactu): el Real Decreto 1007/2023 alcanza también a los autónomos en recargo que facturen con un programa; la fecha publicada en el BOE para ellos es el 1 de julio de 2027. Los casos y el calendario están en la guía de Verifactu y recargo de equivalencia.
Facturas simplificadas: los tiques de tus ventas al público quedan fuera de la factura electrónica obligatoria, con alguna excepción.
Tu proveedor te enviará la factura de compra en formato electrónico cuando le toque. Tu parte es tener un correo o un programa donde recibirla y guardarla.
¿Cómo factura Boteli el recargo?
Con una factura por pedido a nombre de tu tienda. Al activar la cuenta confirmamos si se te aplica el recargo, y el resumen del pedido muestra productos, portes, IVA y recargo antes de confirmar.
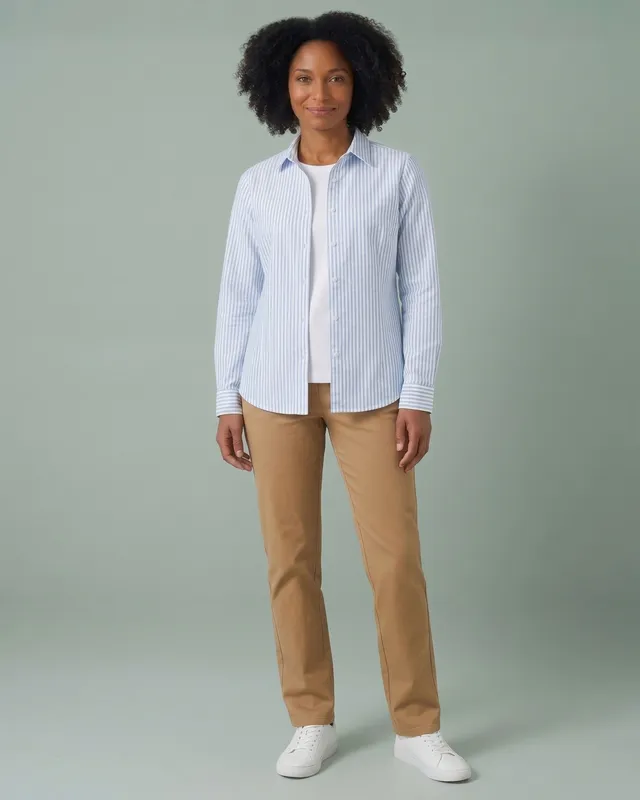
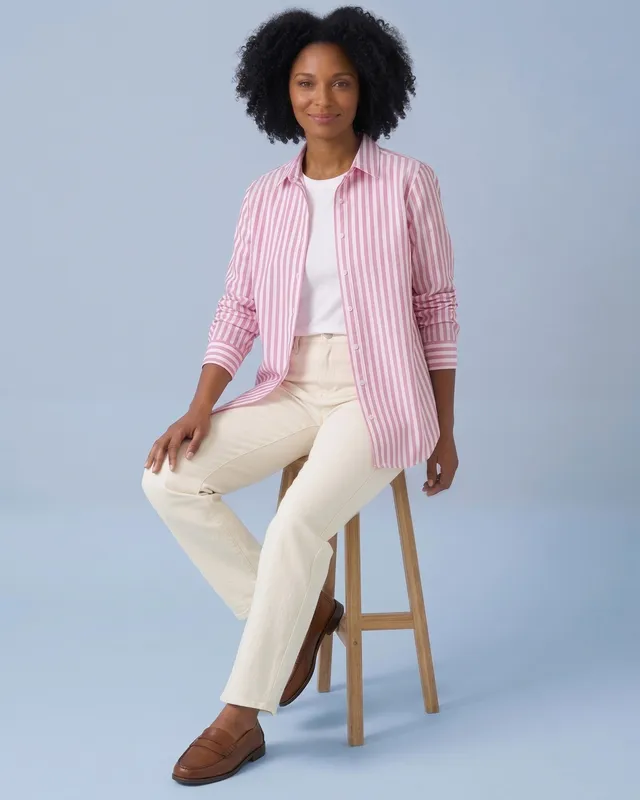
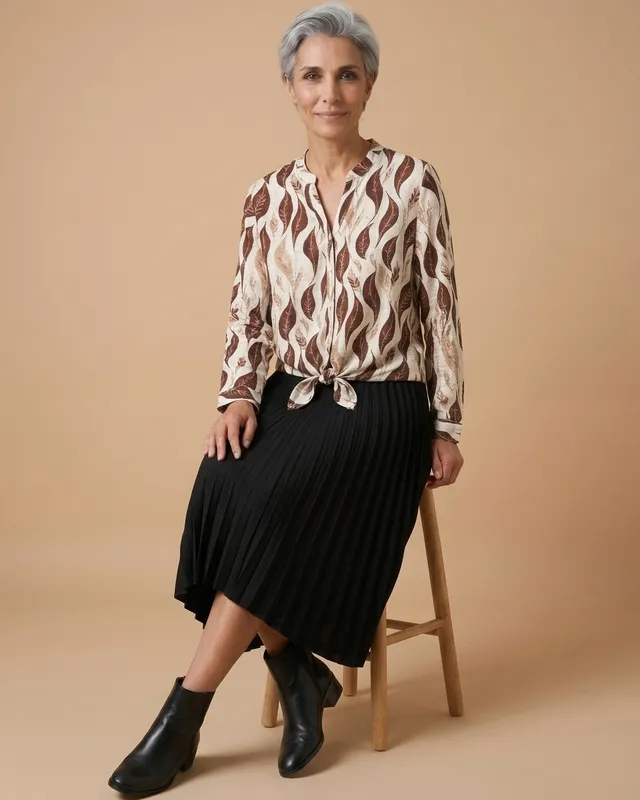
Así ves el coste real antes de pagar. Las camisas con más salida, como la camisa clásica H201, la camisa Oxford H501 y la camisa Oxford de rayas H503, van en packs de 12 y están en camisas Oxford; también la camisa de viscosa y lino estampada XB3120, la camisa piqué de rayas M962 y la camisa vaquera de tencel Z002S. Las encontrarás en camisas al por mayor y en toda la tienda. Para más camisas de viscosa y lino como la XB3120, entra en Lino y viscosa.
Para empezar, da de alta tu tienda con su CIF o NIF e indica tu régimen de IVA. No hay pedido mínimo y los portes a la península no se cobran desde 100 € sin IVA en productos.
Revisión editorial de Boteli: 4 de noviembre de 2026.
Preguntas frecuentes
¿Una sociedad limitada puede recibir facturas con recargo de equivalencia?
No. La ley solo exige el recargo en las ventas a comerciantes minoristas que no sean sociedades mercantiles, así que una SL o una SA compra siempre con el IVA normal y lo deduce en sus declaraciones. Si una tienda pasa de autónoma a sociedad, debe avisar a sus proveedores para que dejen de aplicarle el recargo desde ese momento.
¿Los portes de la factura también llevan recargo?
Sí, cuando los cobra el mismo proveedor que te vende la mercancía. El artículo 78 de la Ley del IVA incluye los portes en la base imponible, y el artículo 160 dice que la base del recargo es la misma que la del IVA. Por eso, en una factura con portes, el 21 % y el 5,2 % se calculan sobre productos más envío.
¿Puedo deducirme el recargo de equivalencia?
No. Es la esencia del régimen: no presentas declaraciones de IVA por las ventas de la tienda y, a cambio, no deduces ni el IVA ni el recargo de tus compras. Los dos importes pasan a formar parte del coste de cada prenda, y así debes tenerlos en cuenta al anotar la factura y al fijar tus precios de venta.
¿Qué pasa si mi proveedor no me aplica el recargo?
Primero comprueba que le comunicaste que estás en recargo, porque la ley te obliga a acreditarlo ante cada proveedor. Si lo sabía y no lo aplicó, pídele una factura rectificativa con el recargo bien calculado. Mientras tanto, guarda la original y no la cambies a mano. Si la situación se repite, coméntalo con tu gestor.
¿Cómo se hace una factura con IVA y recargo de equivalencia?
Con los datos de cualquier factura completa y tres importes al final: la base sin impuestos, el IVA al 21 % y el recargo al 5,2 %, cada uno en su línea y con su porcentaje. El total es la suma de los tres. La hace el mayorista que vende a la tienda en recargo, nunca la tienda a sus clientas.
¿Puedo recibir la factura solo por correo electrónico?
Sí, si la aceptas en ese formato y el documento permite comprobar su origen y que no se ha modificado. Guárdala en una carpeta ordenada por fecha y proveedor durante el plazo de conservación. Cuando llegue la factura electrónica obligatoria entre empresas, el formato será estructurado y tu proveedor te dirá cómo recibirla.